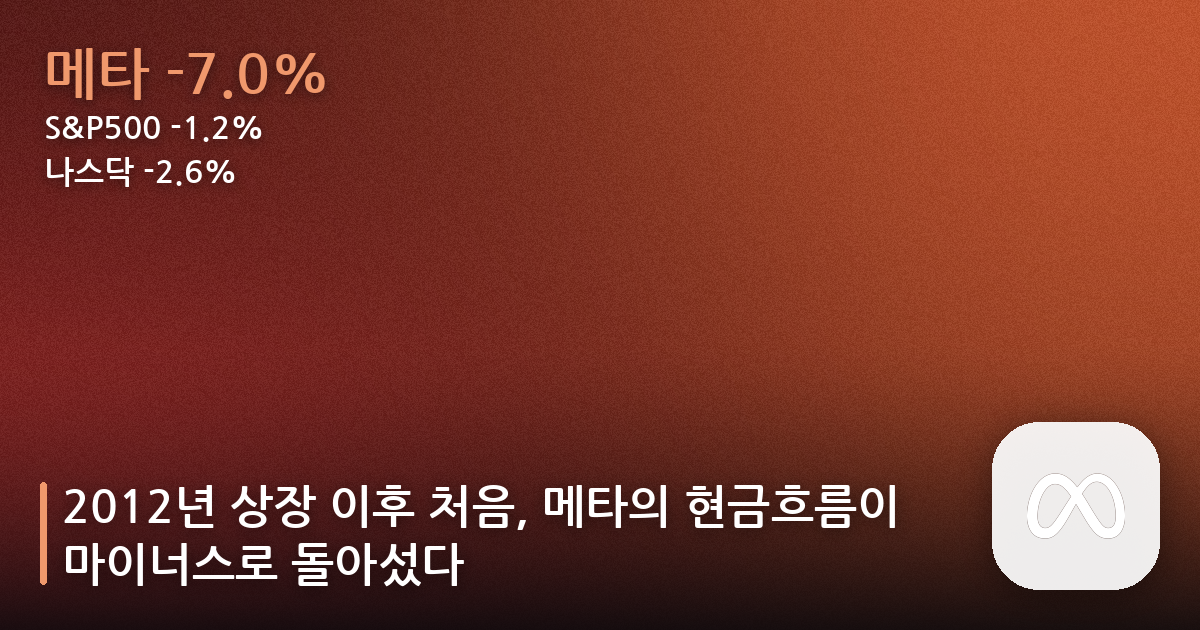
매출은 예상을 웃돌았다. 그런데 주가는 7% 가까이 빠졌다. 이유는 딱 하나, 회사가 14년 만에 처음으로 돈을 벌면서도 현금은 오히려 줄어드는 상태에 들어갔기 때문이다.
📉 무슨 일이냐면
메타 주가가 하루 만에 약 7% 급락했다. 3분기 매출은 646억 달러(전년 대비 +26%)로 시장 예상(633억3000만 달러)을 웃돌았는데도 그랬다. 시장이 주목한 건 매출이 아니라 현금흐름이었다. 메타의 잉여현금흐름(FCF)이 -21억 달러를 기록하며, 2012년 기업공개(IPO) 이후 처음으로 마이너스로 돌아섰다. AI 인프라 투자가 전년 대비 80% 늘어난 영향이다.
여기에 메타는 2026년 설비투자 가이던스 하단을 1350억 달러로 상향(상단은 1450억 달러 유지)했다. 이미 공격적이던 지출 계획을 한 번 더 늘린 셈이다.
🔍 배경/맥락
더 눈에 띄는 신호는 주식시장이 아니라 채권시장에서 나왔다. 메타의 5년물 신용부도스와프(CDS) 스프레드가 역대 최고치를 찍었다. 지난주 코어위브를 흔들었던 바로 그 신호가, 이번엔 빅테크 최상위권 기업에서도 나타난 거다. “AI에 돈을 너무 많이 쓰는 거 아니냐”는 의심이 이제 작은 AI 인프라 업체들만의 문제가 아니라는 뜻이다.
참고로 이번 실적엔 10대 정신건강 관련 소송에서 미국 52개 주 검찰과 합의하며 발생한 98억9000만 달러 규모의 일회성 비용도 포함됐지만, 이번 매도세의 핵심은 그보다는 지출·현금흐름 쪽이었다.
👀 왜 눈에 띄었냐면
개인적으로 이 사건이 이번 달 내내 이어진 흐름의 ‘정점’이라고 본다. 코어위브의 채권금리 폭등, 델·HPE의 매출 품질 논란까지 — AI 인프라에 대한 의심은 그동안 상대적으로 작고 부채 의존도가 높은 기업들 얘기였다. 그런데 이번엔 현금이 가장 많다고 여겨지던 메타조차 14년 만에 마이너스 현금흐름을 기록했다. “AI 투자 부담”이라는 주제가 특정 기업의 문제가 아니라 산업 전반의 구조적 이슈로 확장되고 있다는 걸 보여준 사례다.
또 하나는 매출이 분명히 예상을 웃돌았다는 점이다. 실적 자체는 나쁘지 않았는데도 “돈을 얼마나 쓰고 있는지”가 “얼마를 벌었는지”보다 더 중요한 평가 기준이 된 셈이다.
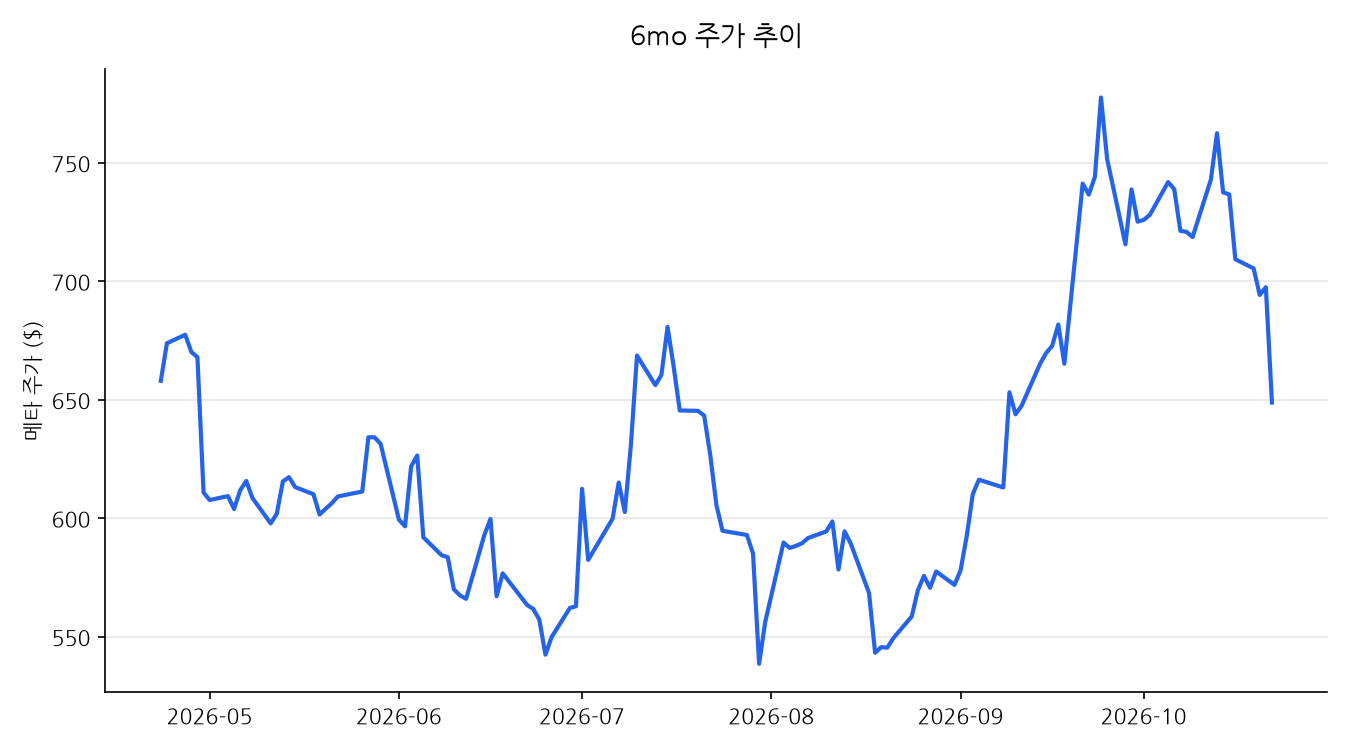
📊 차트로 보면
메타 최근 주가 흐름을 같이 봤다.
💬 내 생각
나라면 이번 사태를 “메타의 사업이 나빠졌다”가 아니라 “AI 투자 사이클에 대한 재평가가 빅테크 최상위권까지 확산됐다”는 신호로 보고 싶다. 매출 성장 자체는 탄탄했기 때문이다.
다만 현금흐름이 마이너스로 돌아선 상태가 몇 분기나 이어지는지, 그리고 CDS 스프레드가 다른 빅테크로까지 번지는지를 지켜보는 게 중요해 보인다. 이게 메타 하나의 일시적 현상인지, 아니면 AI 투자 경쟁에 뛰어든 모든 빅테크가 공통으로 겪을 성장통인지가 다음 단계의 핵심 질문이라고 본다.
이 글은 작성자 개인의 의견이며 특정 종목의 매수·매도를 권유하는 투자자문이 아닙니다. 언급된 종목·수치는 작성일 기준이며 이후 달라질 수 있습니다. 투자 판단과 그 결과에 대한 책임은 전적으로 투자자 본인에게 있습니다.
답글 남기기