AI 서버를 파는 회사들의 매출이 다들 잘 나가고 있었다. 그런데 월가 애널리스트 하나가 질문 하나를 던지자 주가들이 일제히 흔들렸다. “그 매출, 진짜 수요가 늘어서 그런 거 맞아?”
📉 무슨 일이냐면
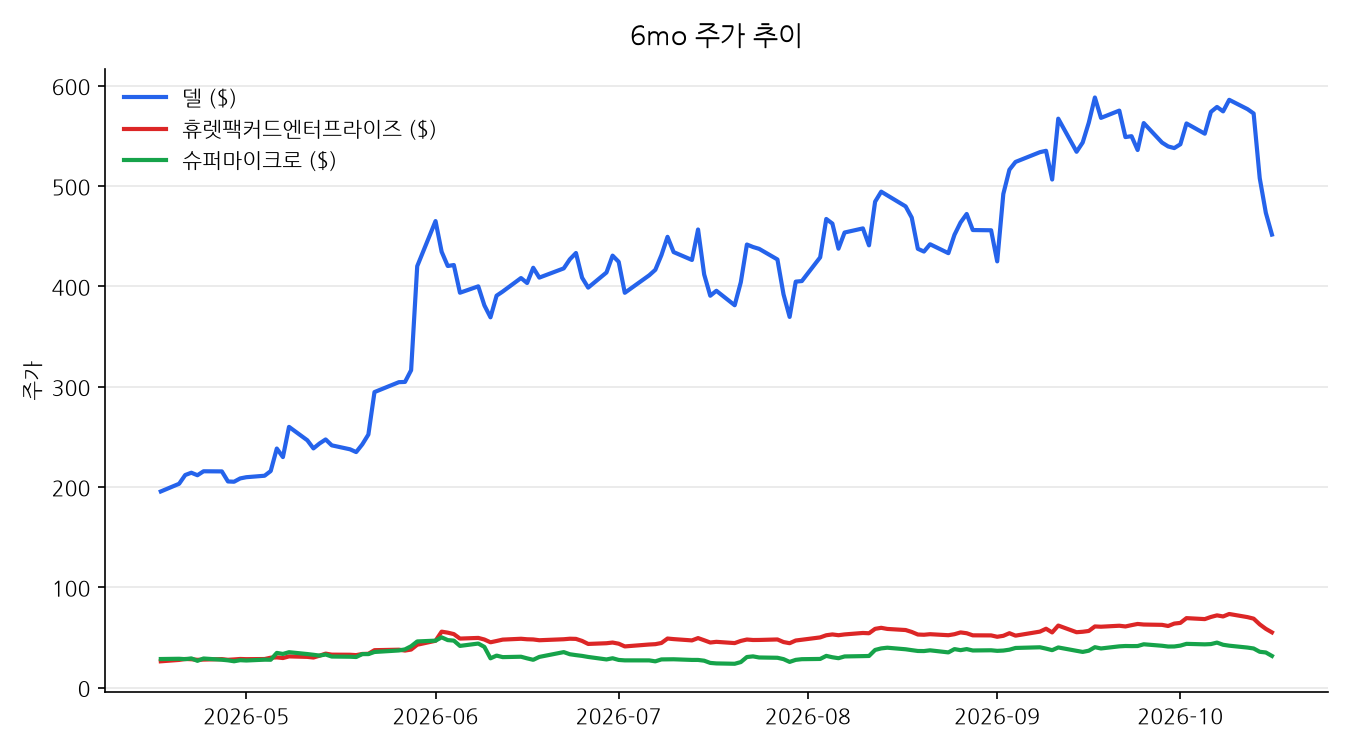
AI 서버·데이터센터 하드웨어 관련주가 이번 주 내내 흔들리는 가운데, 오늘은 휴렛팩커드엔터프라이즈(HPE)가 5% 하락했고, 슈퍼마이크로는 7%, 델은 3% 빠졌다. 칩 관련주는 이로써 8거래일 연속 하락을 이어갔는데, 바차트 집계로는 16년 만의 최장 연속 하락이라고 한다.
이번 하드웨어주 매도의 시작점은 지난 수요일 바클레이스의 델 신용등급 하향이었다. 바클레이스는 델의 투자의견을 ‘비중확대’에서 ‘중립’으로, 목표가는 603달러에서 574달러로 낮췄다. 그 여파로 델은 수요일 하루 만에 11% 넘게 빠지며 1년 만에 최악의 하루를 보냈다.
🔍 배경/맥락
바클레이스가 짚은 핵심 의문은 “최근 하드웨어 업체들의 매출 호조가 실제 AI 수요 증가 때문인지, 아니면 메모리 부품 가격이 올라서 그런 건지”였다. 즉 서버를 더 많이 팔아서 돈을 번 게 아니라, 서버 하나에 들어가는 메모리 값이 비싸져서 매출 숫자만 커 보일 수 있다는 지적이다. 수요 증가와 단가 상승은 전혀 다른 이야기인데, 지금까지 이 둘이 충분히 구분되지 않은 채 “AI 서버 붐”으로 묶여 해석됐다는 게 바클레이스의 문제제기다.
아이러니한 건 델의 실제 숫자는 나쁘지 않다는 점이다. 델은 AI 서버 수주 609억 달러, AI 백로그(수주잔고) 950억 달러로 역대 최고치를 찍었고, 2027 회계연도 매출 전망도 1920억 달러로 상향했다. 그런데도 “그 숫자의 질(質)”에 대한 의문 하나로 주가는 계속 짓눌렸다.
👀 왜 눈에 띄었냐면
개인적으로 이 지점이 이번 주 AI 관련 매도세 중에서 가장 정교한 비판이라고 본다. 지금까지는 “AI 투자가 과한 거 아니냐”는 식의 뭉뚱그린 우려가 많았는데, 바클레이스의 지적은 훨씬 구체적이다. 매출 성장의 ‘원인’을 뜯어봐야 한다는 거다. 수요가 늘어서 성장하는 회사와, 부품값이 올라서 숫자만 좋아 보이는 회사는 앞으로의 전망이 완전히 다르기 때문이다.
또 하나는 이 의심이 델 하나에 그치지 않고 HPE·슈퍼마이크로 같은 경쟁사로까지 번졌다는 점이다. 같은 질문이 업종 전체에 적용될 수 있다는 걸 시장이 인지했다는 뜻이다.
📊 차트로 보면
휴렛팩커드엔터프라이즈 최근 주가 흐름을 같이 봤다.
💬 내 생각
나라면 바클레이스의 이 질문을 “AI 투자 사이클을 평가하는 데 꼭 필요한 다음 단계의 질문”으로 보고 싶다. 지금까지는 “매출이 늘었다/줄었다”만 봤다면, 이제는 “왜 늘었는지”까지 따져봐야 하는 국면에 들어선 셈이다.
다음 분기 실적에서 이 업체들이 매출 증가분 중 단가 상승과 물량 증가를 얼마나 명확히 구분해서 설명하는지가, 이번 의심을 해소할 수 있는 핵심 포인트라고 본다.
이 글은 작성자 개인의 의견이며 특정 종목의 매수·매도를 권유하는 투자자문이 아닙니다. 언급된 종목·수치는 작성일 기준이며 이후 달라질 수 있습니다. 투자 판단과 그 결과에 대한 책임은 전적으로 투자자 본인에게 있습니다.
답글 남기기