어젯밤 미국장 보다가 어제 맥도날드에 이어 오늘은 크루즈 회사 얘기다 싶었다. 이번에도 회사가 큰 계획을 내놨는데 시장 반응은 싸늘했다.
🚢 무슨 일이냐면
크루즈 업체 로열캐리비안 그룹이 카리브해 올인클루시브 리조트 브랜드 ‘샌달스 앤 비치스 리조트’의 지분 50%를 약 30억 달러에 인수한다고 공식 발표했다. 이번 딜로 샌달스의 기업가치는 60억 달러로 평가됐고, 인수가는 향후 12개월 예상 EBITDA의 약 10배 수준이다. 자금은 모건스탠리로부터 받은 확정 채무 조달로 마련한다. 거래는 2027년 초 마무리될 예정이다.
회사 역사상 가장 큰 규모의 인수다. 2020년 실버시아 인수(10억 달러)를 훌쩍 뛰어넘는다.
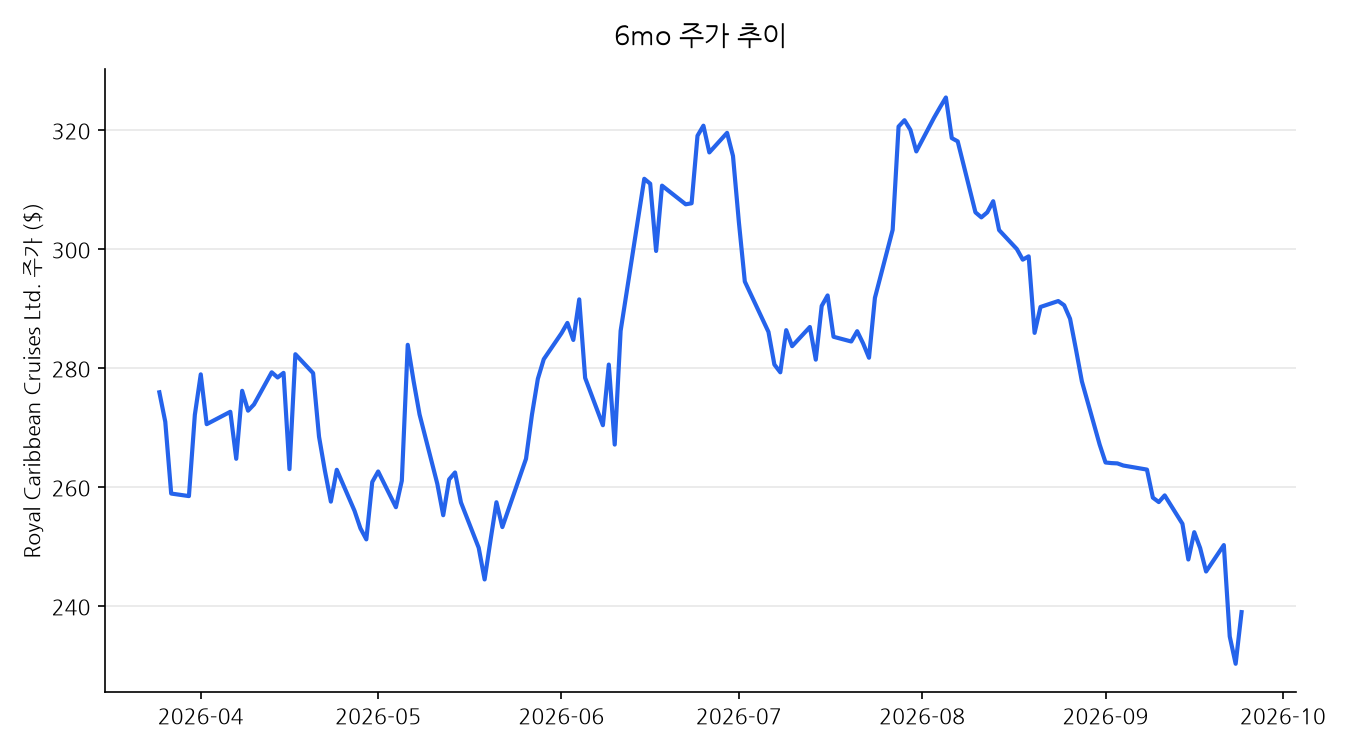
근데 주가는 정반대로 움직였다. 딜 관련 보도가 처음 나온 날 6.14% 급락했고, 실제 계약 체결이 공식 발표된 날에도 2.9% 추가 하락했다. 이틀 연속 하락한 셈이다.
🔍 배경/맥락
로열캐리비안 입장에서 이번 인수는 크루즈를 넘어 ‘휴가 산업’ 전체로 사업을 넓히는 전략이다. 한 분석에 따르면 회사가 노리는 시장 규모는 2조 달러에 달하는 전체 휴가 시장이라고 한다. 크루즈에 이미 익숙한 고객들에게 리조트 숙박까지 같이 묶어 파는 그림이다.
그런데도 시장이 싸늘했던 이유는 가격과 조달 방식이다. EBITDA의 10배는 낮은 가격이 아니고, 여기에 빚을 내서 인수하는 구조라는 점이 부담으로 작용했다. 이미 크루즈 업계 자체가 부채가 많은 산업인데, 여기에 대형 인수를 위한 채무까지 더해지는 걸 시장이 곱게 보지 않은 셈이다.
👀 왜 눈에 띄었냐면
개인적으론 어제 맥도날드에 이어 오늘 로열캐리비안까지, “회사가 야심 찬 계획을 발표했는데 시장은 오히려 팔았다”는 패턴이 이틀 연속 나온 게 흥미로웠다. 이유는 서로 다르지만(맥도날드는 문제의 심각성 재확인, 로열캐리비안은 가격·부채 부담) 결국 “돈을 더 쓰겠다”는 발표에 시장이 default로 의심부터 하는 분위기가 지금 깔려있는 것 같다.
다만 모건스탠리는 이번 하락에도 목표주가 300달러의 ‘보유(Hold)’ 의견을 유지했다. 단기 실망 매물과 별개로, 장기 전략 자체는 나쁘지 않다고 보는 시각도 있다는 뜻이다.
📊 차트로 보면
로열캐리비안 최근 주가 흐름을 같이 봤다.
💬 내 생각
나라면 이번 하락을 “전략에 대한 반대”보다는 “가격과 부채 부담에 대한 단기 반응”으로 본다. 휴가 시장을 넓히겠다는 방향성 자체는 이해가 가는데, 10배 EBITDA에 빚까지 내서 사는 조건이 시장 눈높이보다 비쌌던 거다.
2027년 초 거래가 마무리되고 실제로 실적에 얼마나 도움이 되는지(회사 측은 내년부터 이익 기여가 있을 거라고 밝혔다) 확인되기 전까지는, 이런 회의적인 반응이 당분간 이어질 수 있다고 본다.
이 글은 작성자 개인의 의견이며 특정 종목의 매수·매도를 권유하는 투자자문이 아닙니다. 언급된 종목·수치는 작성일 기준이며 이후 달라질 수 있습니다. 투자 판단과 그 결과에 대한 책임은 전적으로 투자자 본인에게 있습니다.
답글 남기기