
매출이 1년 만에 거의 5배로 뛰었다. 그것도 시장 예상치를 크게 웃도는 ‘어닝 서프라이즈’였다. 그런데 발표 직후 주가는 오히려 빠졌다. 숫자만 보면 말이 안 되는 이 반응, 이유를 뜯어보면 꽤 흥미롭다.
📊 무슨 일이냐면
마이크론이 회계연도 4분기 실적을 발표했다. 매출 542억3000만 달러로 시장 예상(504억5000만 달러)을 크게 웃돌았고, 전년 동기 대비 379% 급증하며 6개 분기 연속 역대 최고 매출 기록을 갈아치웠다. 주당순이익도 33.42달러로 예상치(31.16달러)를 상회했다.
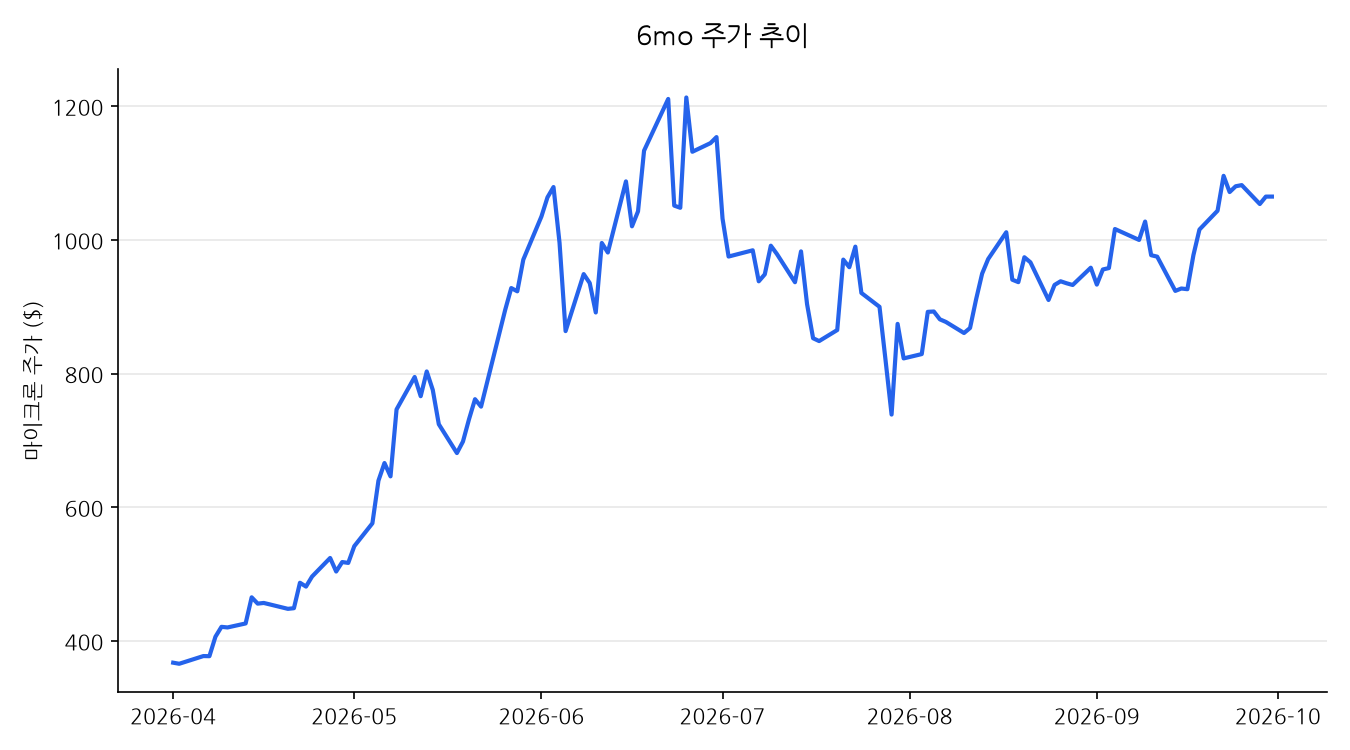
이 정도면 주가가 뛰어야 정상인데, 시간외 거래에서 오히려 1% 안팎 하락했다. 정규장은 소폭 상승(+0.1%)으로 마쳤지만, 실적 발표 직후 분위기가 바로 식은 셈이다.
🔍 배경/맥락
투자자들이 주목한 건 실적이 아니라 돈을 얼마나 더 쓸 건지였다. 마이크론은 상반기에만 250억 달러 규모의 설비투자(CAPEX)를 예고했고, 신규 공장 가동을 준비하는 하반기엔 지출이 더 늘어날 전망이다. 여기에 2027 회계연도 영업비용이 R&D와 성과급 중심으로 약 25억 달러 증가할 거라는 가이던스까지 나왔다.
즉 “지금 벌이는 역대급이지만, 그 이상으로 계속 쏟아부어야 한다”는 메시지가 실적 발표의 핵심이었던 셈이다.
👀 왜 눈에 띄었냐면
개인적으로 이 사례가 흥미로운 건 “좋은 뉴스”와 “주가 반응”이 항상 같은 방향으로 가지 않는다는 걸 보여줘서다. 매출 6개 분기 연속 최고 기록이라는, 누가 봐도 긍정적인 숫자 앞에서도 시장은 “그래서 앞으로 얼마나 더 써야 하는데?”라는 질문을 먼저 던졌다.
이건 메모리 반도체 업황에 대한 낙관론이 이미 주가에 상당 부분 선반영돼 있었다는 뜻이기도 하다. 기대가 높아질수록, 좋은 실적조차 “이 정도로는 부족하다”는 반응을 부를 수 있다.
📊 차트로 보면
마이크론 최근 주가 흐름을 같이 봤다.
💬 내 생각
나라면 이번 시간외 하락을 “업황 우려”보다는 “단기 차익실현과 기대치 조정”으로 보겠다. 매출이 5배 가까이 늘어난 회사가 설비투자를 늘리는 건 오히려 수요가 그만큼 탄탄하다는 신호로 해석할 수도 있기 때문이다.
다만 R&D·성과급 중심의 비용 증가가 실제 마진에 어떤 영향을 주는지는 다음 분기 실적에서 확인해볼 필요가 있다. 메모리 업황과 직결된 삼성전자·SK하이닉스 투자자라면, 마이크론의 이 설비투자 확대가 국내 반도체 업체들의 수주 경쟁 구도에 어떤 영향을 줄지도 같이 지켜볼 만하다.
이 글은 작성자 개인의 의견이며 특정 종목의 매수·매도를 권유하는 투자자문이 아닙니다. 언급된 종목·수치는 작성일 기준이며 이후 달라질 수 있습니다. 투자 판단과 그 결과에 대한 책임은 전적으로 투자자 본인에게 있습니다.
답글 남기기