지난주 내내 “AI에 돈을 너무 많이 쓰는 거 아니냐”는 의심이 시장을 흔들었다. 그런데 오늘은 정반대의 반응이 나왔다. 설비투자를 더 늘리겠다는 계획이, 오히려 주가를 끌어올리는 재료가 됐다.
📈 무슨 일이냐면
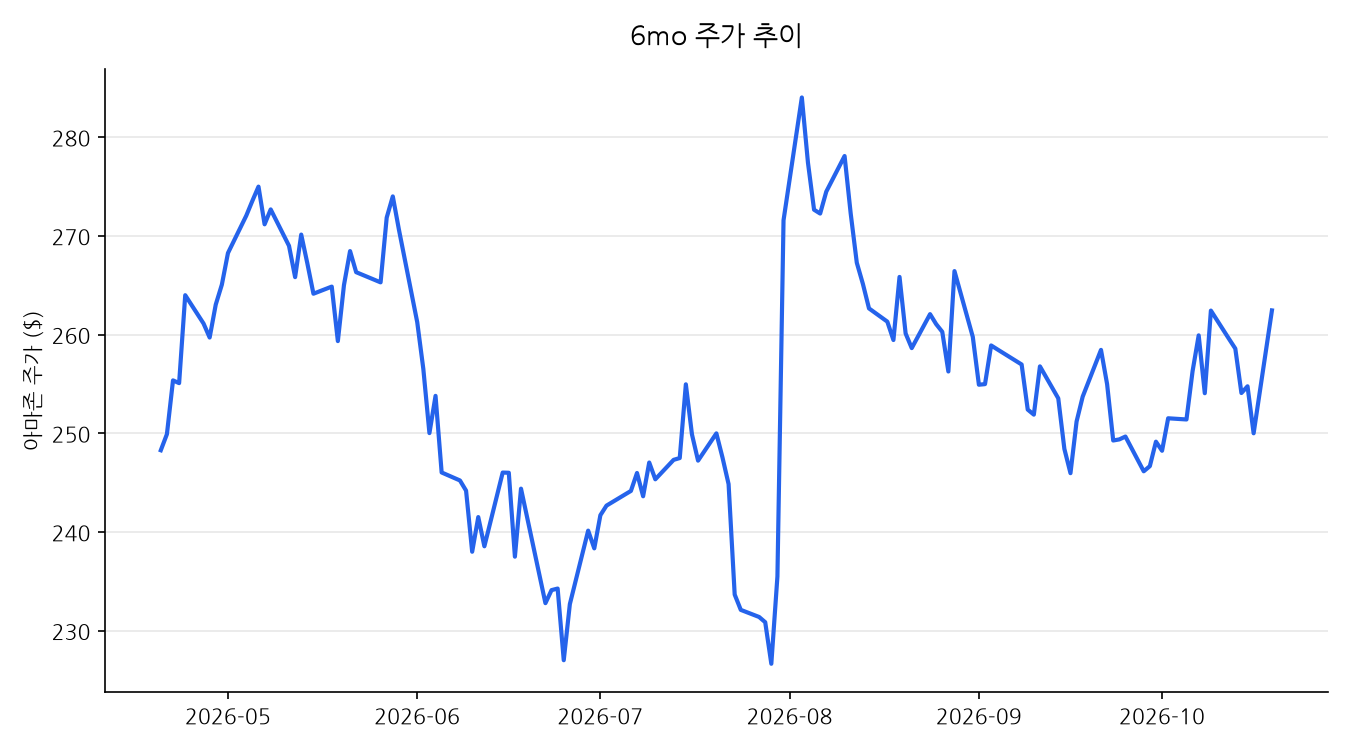
아마존 주가가 약 5% 급등해 262달러 선까지 올랐다. 모건스탠리가 아마존을 ‘톱픽(Top Pick)’으로 지정하고 목표가를 335달러에서 350달러로 상향한 게 계기였다. 근거는 클라우드 사업인 AWS였다. 엔비디아가 “AWS가 2027~2028년에 걸쳐 자사 GPU를 약 200만 개 구매·배치할 계획”이라고 밝히자, 모건스탠리 애널리스트 브라이언 노왁은 AWS의 매출 성장률 전망을 2027년 47%, 2028년 42%로 상향 조정했다(기존 41%·37%).
그는 여기에 AWS 영업이익률이 2027년 42%, 2028년 44%까지 오를 것으로 보고, 2028년 주당순이익을 16.50달러로 추정했다 — 시장 컨센서스(13.26달러)보다 24% 높은 수치다.
🔍 배경/맥락
흥미로운 건 이 낙관적 전망의 토대 자체가 막대한 설비투자 확대라는 점이다. 모건스탠리는 아마존의 설비투자가 올해 약 2200억 달러에서 2027년 3550억 달러, 2028년 3650억 달러까지 늘어날 걸로 본다. 노왁 본인도 이 정도 지출 증가가 잉여현금흐름엔 부담 요인이라고 짚었다. 그 밖에 물류센터 로봇화도 추가 근거로 들었는데, 글로벌 물류 처리량의 10%가 로봇 기반 센터로 옮겨갈 때마다 연간 20억~40억 달러를 절감할 수 있다고 추산했다. 강세·약세 시나리오별 목표가는 각각 410달러·220달러로 제시됐다.
👀 왜 눈에 띄었냐면
개인적으로 이 지점이 이번 주 흐름과 겹쳐서 더 흥미롭다. 불과 며칠 전까지 시장은 “AI 설비투자가 과도한 거 아니냐”며 코어위브·델 같은 종목들을 두들겼는데, 오늘은 똑같이 거대한 설비투자 확대 계획이 아마존에겐 오히려 호재로 해석됐다. 차이는 명확하다 — 그 투자가 실제 주문(엔비디아의 200만 개 GPU 구매 계획)이라는 구체적 근거로 뒷받침되는지, 아니면 막연한 기대에 의존하는지다.
또 하나는 애널리스트 스스로 리스크를 숨기지 않았다는 점이다. “이 정도 지출 증가는 잉여현금흐름에 부담”이라고 명시한 건, 불타는 투자 스토리 안에서도 비용 쪽 우려를 솔직하게 인정한 셈이다.
📊 차트로 보면
아마존 최근 주가 흐름을 같이 봤다.
💬 내 생각
나라면 이번 상향을 “같은 설비투자 확대 스토리라도, 구체적인 주문이 뒷받침되면 시장의 해석이 완전히 달라질 수 있다”는 사례로 보고 싶다. 엔비디아가 직접 공개한 200만 개 GPU 구매 계획이라는 ‘물증’이 있었기에, 막연한 기대가 아니라 근거 있는 상향으로 받아들여진 셈이다.
다만 이 모든 장밋빛 전망도 결국 10월 29일 아마존의 3분기 실적 발표에서 AWS의 실제 성장률로 검증받아야 한다. 추정치가 컨센서스보다 24%나 높다는 건, 그만큼 실망할 여지도 크다는 뜻이기도 하다.
이 글은 작성자 개인의 의견이며 특정 종목의 매수·매도를 권유하는 투자자문이 아닙니다. 언급된 종목·수치는 작성일 기준이며 이후 달라질 수 있습니다. 투자 판단과 그 결과에 대한 책임은 전적으로 투자자 본인에게 있습니다.
답글 남기기