어젯밤 미국장 보다가 오라클 실적에 눈이 휘둥그레졌다. 클라우드 인프라 매출이 1년 만에 두 배 넘게 뛰었더라.
💰 무슨 일이냐면
오라클이 분기 실적을 발표했는데, 숫자가 전반적으로 시장 예상을 다 웃돌았다. 분기 매출은 30% 늘어난 193억 달러(시장 예상 191억3000만 달러)였고, 조정 주당순이익도 30% 늘어난 1.92달러(예상 1.75달러)로 나왔다.
제일 눈에 띈 건 클라우드 인프라 매출이었다. 121% 급증한 74억 달러를 기록했다. 여기에 2027 회계연도 매출 전망치를 최소 900억 달러로 제시했는데, 이것도 시장 예상을 웃도는 숫자였다.
발표 직후 오라클 주가는 장중 7% 넘게 급등했다.
🔍 배경/맥락
가장 상징적인 숫자는 수주잔고(RPO)가 6640억 달러까지 불어났다는 거다. 이번 분기에만 AI 클라우드 관련 신규 계약이 300억 달러 넘게 새로 쌓였다. 오라클은 실적 발표에서 “AI 학습·추론 클라우드 수요가 공급을 계속 앞지르고 있다”고 밝혔다.
이날 미국 증시 전체 분위기도 오랜만에 좋았다. 이번 주 내내 증시를 눌렀던 국제유가가 한풀 꺾이면서, 다우(+500포인트 이상)·S&P500·나스닥(각각 +1%대)이 4거래일 연속 하락을 끊고 반등했다. 다만 8월 근원 소비자물가지수(CPI)가 예상(0.2%)보다 높은 0.3% 상승으로 나오면서, 물가 자체는 여전히 끈적하다는 신호도 같이 나왔다.
👀 왜 눈에 띄었냐면
이번 주 내내 이 블로그에서 다뤘던 흐름(오픈AI 모델 발표, 퀄컴-아마존 계약)이 결국 다 같은 얘기로 이어진다는 게 흥미로웠다. AI 인프라에 대한 실제 수요가 진짜로 공급을 넘어서고 있다는 걸, 이번엔 애널리스트 전망이 아니라 오라클의 실제 청구서(매출)로 확인한 셈이다.
개인적으론 6640억 달러라는 수주잔고 숫자가 특히 인상적이었다. 이 정도 규모의 계약이 이미 확정돼 있다는 건, 앞으로 몇 년간 오라클 매출의 하방을 상당 부분 받쳐준다는 뜻이기도 하다.
📊 차트로 보면
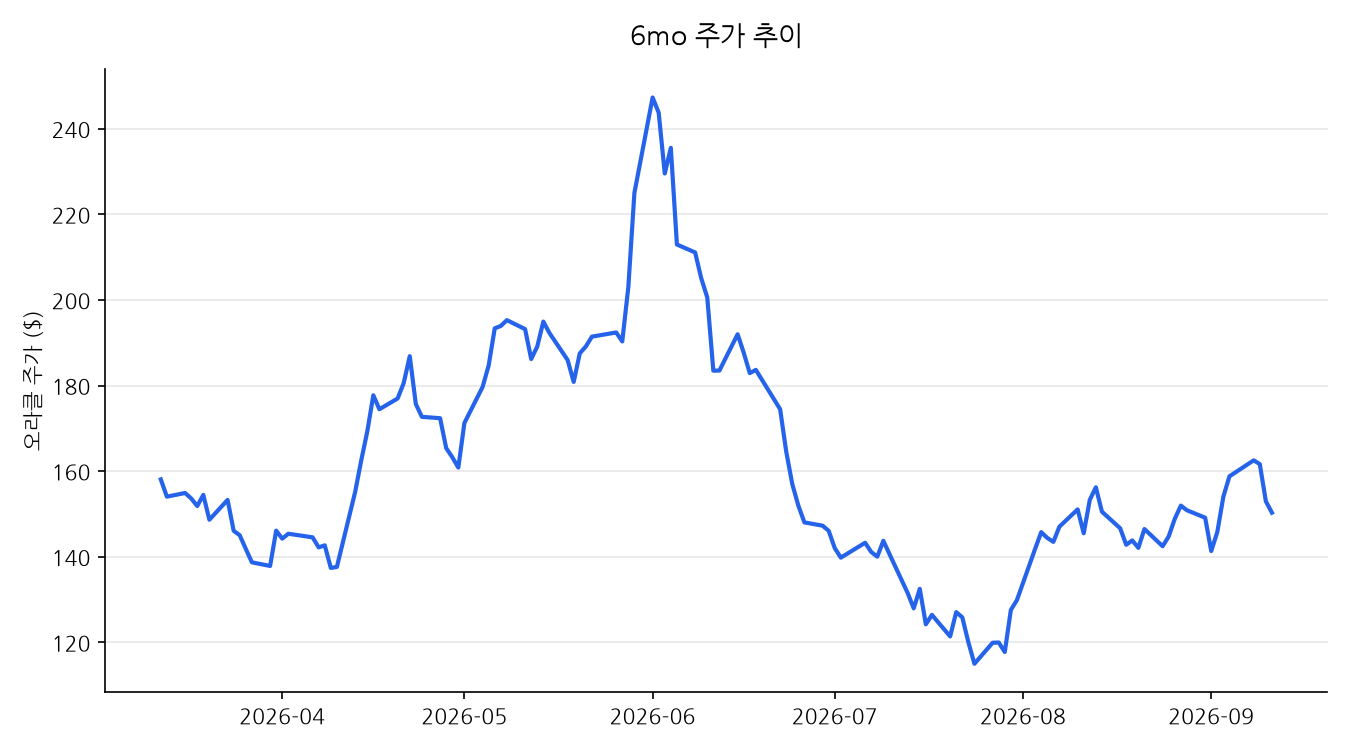
오라클 최근 주가 흐름을 같이 봤다.
💬 내 생각
나라면 이번 실적을 “AI 인프라 투자 사이클이 아직 초기 단계”라는 근거로 본다. 수주잔고가 이미 매출의 몇 년 치를 쌓아뒀다는 건, 최소한 오라클 입장에선 이 수요가 일시적 유행이 아니라는 뜻이다.
다만 이렇게 큰 수주잔고를 실제 매출로 실현하는 과정에서 데이터센터 증설·전력 공급 같은 병목이 계속 변수로 남아있다고 본다. 다음 분기 실적에서 이 잔고가 실제 매출로 얼마나 전환되는지를 계속 지켜볼 만하다.
이 글은 작성자 개인의 의견이며 특정 종목의 매수·매도를 권유하는 투자자문이 아닙니다. 언급된 종목·수치는 작성일 기준이며 이후 달라질 수 있습니다. 투자 판단과 그 결과에 대한 책임은 전적으로 투자자 본인에게 있습니다.
답글 남기기