
20년 넘게 미국 모기지 시장을 사실상 독점해온 회사가 하루 만에 시가총액의 4분의 1을 날렸다. 이유를 보면 좀 어이가 없다 — 경쟁사 점수 하나가 10분의 1도 안 되는 가격으로 갑자기 같은 대우를 받게 됐기 때문이다.
💥 무슨 일이냐면
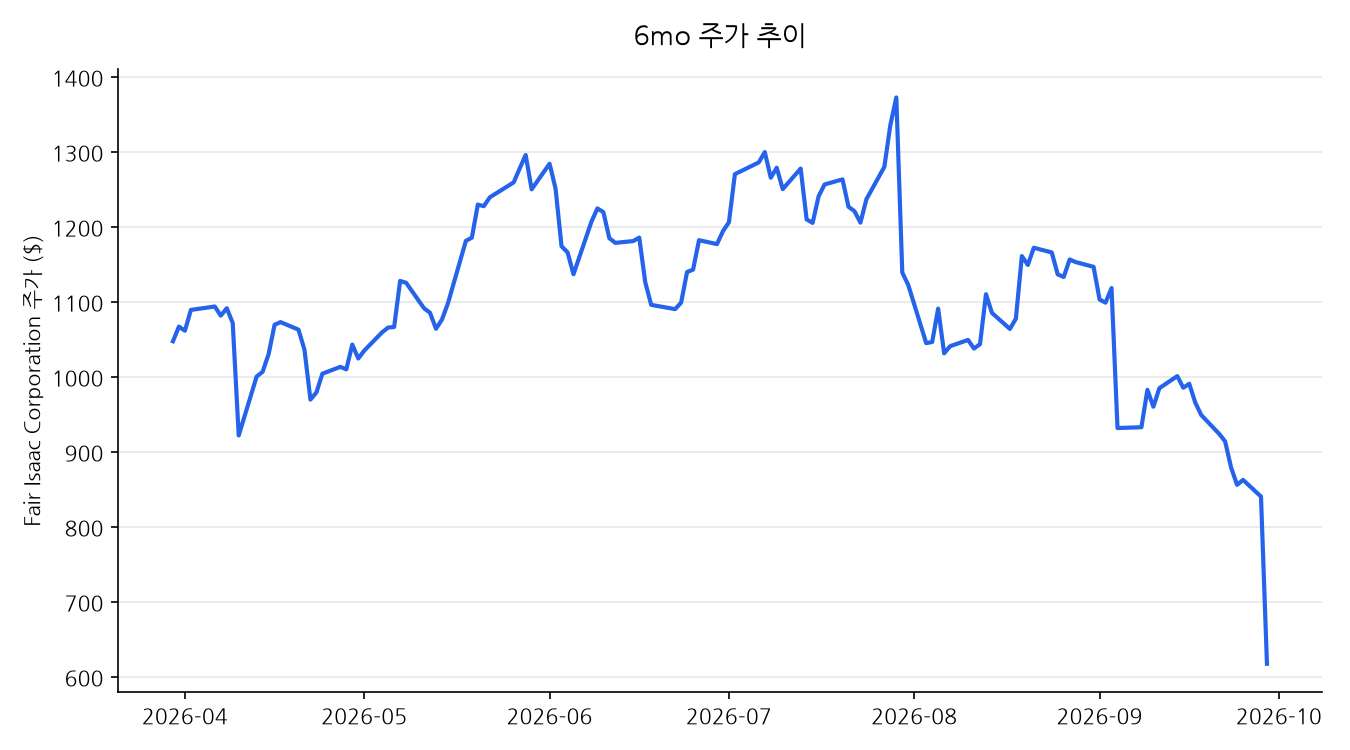
신용평가회사 페어아이작(Fair Isaac, FICO) 주가가 27% 가까이 폭락했다. 종가 기준 617달러대까지 밀리면서, 2년 넘는 기간 중 최악의 하루 낙폭을 기록했다.
발단은 미국 연방주택금융청(FHFA) 국장 빌 풀티의 발표였다. 패니메이·프레디맥이 각자 쓰던 대출 가격 산정표를 하나로 통합하면서, 그동안 FICO 클래식 점수에만 주던 대우를 경쟁 신용점수인 밴티지스코어(VantageScore)에도 동등하게 적용하기로 한 것이다.
🔍 배경/맥락
지금까지는 밴티지스코어 780점을 받아도 FICO 점수 기준보다 20점 낮게 취급당해서, 최우량 모기지 금리 구간에 들어가기가 더 어려웠다. 이번 통합 산정표로 그 20점짜리 페널티가 사라졌다.
가격 차이도 압도적이다. FICO 점수 하나에 약 10달러가 드는 반면, 밴티지스코어는 건당 0.99달러 수준이다. 은행·대출기관 입장에서 두 점수가 대출 승인·금리 산정에서 동등하게 인정받는다면, 굳이 10배 비싼 FICO를 계속 쓸 이유가 줄어든다.
👀 왜 눈에 띄었냐면
개인적으로 이 사건이 흥미로운 건 규제 당국이 직접 나서서 독점적 지위를 흔든 사례라는 점이다. FICO는 모기지 신용평가 시장에서 사실상 대체재가 없는 것처럼 여겨져 왔고, 그게 바로 이 회사 주가가 최근 몇 년간 꾸준히 우상향해온 배경이었다. 그런데 정부 기관의 정책 변경 한 번으로 그 아성이 하루 만에 흔들리는 걸 보면, “독점적 지위”라는 것도 결국 규제 환경에 달려 있다는 걸 새삼 확인하게 된다.
또 하나 눈에 띄는 건 가격 차이(10달러 vs 0.99달러)다. 성능 차이가 그 가격 차이를 정당화할 만큼 크지 않다는 인식이 퍼지면, 이번 정책 변화를 계기로 대출기관들이 실제로 밴티지스코어 비중을 늘릴 가능성이 있다.
📊 차트로 보면
페어아이작 최근 주가 흐름을 같이 봤다.
💬 내 생각
나라면 이번 하락을 “일시적 패닉”보다는 “비즈니스 모델에 대한 근본적 재평가”로 보겠다. 20점 페널티가 사라졌다는 건 단순한 가격 경쟁 이슈가 아니라, FICO의 핵심 해자(moat)였던 “산업 표준” 지위 자체가 규제로 흔들렸다는 의미이기 때문이다.
다만 FICO가 모기지 외 신용카드·자동차대출 등 다른 영역에서는 여전히 강한 지위를 갖고 있어서, 이번 타격이 회사 전체 매출에 미치는 실질적 영향은 시간을 두고 지켜볼 필요가 있다. 대출기관들이 실제로 얼마나 빨리 밴티지스코어로 갈아타는지가 다음 관전 포인트라고 본다.
이 글은 작성자 개인의 의견이며 특정 종목의 매수·매도를 권유하는 투자자문이 아닙니다. 언급된 종목·수치는 작성일 기준이며 이후 달라질 수 있습니다. 투자 판단과 그 결과에 대한 책임은 전적으로 투자자 본인에게 있습니다.
답글 남기기